La TLPE sur les enseignes, devenue la taxe sur la publicité extérieure (TPE), est un impôt local que paie le commerçant ou l’entreprise qui exploite l’enseigne, uniquement si sa commune ou son intercommunalité l’a instaurée. Elle se calcule en multipliant la surface réellement occupée par vos inscriptions par un tarif au mètre carré qui dépend de la population de la collectivité, avec un tarif nul par défaut jusqu’à 7 m².
Ce guide reprend les textes officiels (Code des impositions sur les biens et services, arrêté de tarifs et fiches de l’administration, consultés le 19 novembre 2026). Il ne remplace pas la délibération de votre commune, qui fixe les règles réellement appliquées chez vous.
TLPE ou TPE : de quelle taxe parle-t-on ?
Pendant longtemps, la taxe locale sur la publicité extérieure (TLPE) était régie par les articles L2333-6 à L2333-16 du Code général des collectivités territoriales. Sur Légifrance, les articles L2333-7 à L2333-12 et L2333-16 sont aujourd’hui abrogés par l’ordonnance n° 2023-1210 du 20 décembre 2023. L’article L2333-6, toujours en vigueur, renvoie désormais à la taxe « mentionnée à l’article L. 454-39 du code des impositions sur les biens et services ».
La taxe porte maintenant le nom de taxe sur la publicité extérieure, abrégée TPE par service-public.fr. Les commerçants, les mairies et les sites spécialisés continuent souvent de dire « TLPE » : il s’agit de la même taxe.
C’est une taxe facultative. L’article L454-46 du CIBS désigne comme autorité compétente la commune, l’établissement public de coopération intercommunale (EPCI) ou la métropole de Lyon. Si votre commune ne l’a pas instaurée, vous ne devez rien. Selon l’article L454-47, les délibérations doivent être prises avant le 1er juillet de l’année qui précède celle de l’imposition : un changement de règle se prépare donc un an à l’avance.
Quels supports sont taxés, et lesquels ne le sont pas ?
L’article L454-41 vise les dispositifs publicitaires, les enseignes et les préenseignes au sens du Code de l’environnement, et l’article L454-40 exige que le support soit fixe. Service-public.fr précise qu’il doit être visible d’une voie ouverte à la circulation et que les supports intérieurs, les chevalets et les drapeaux mobiles ne sont pas taxables.
Une enseigne, ou plutôt un « ensemble de faces »
Point essentiel pour un commerce : selon l’article L454-42, toutes les faces visibles des enseignes d’un même immeuble qui se rapportent à une même activité forment un support unique. La surface taxée est donc la somme de toutes vos enseignes sur le bâtiment : bandeau principal, enseigne en drapeau, panneau sur le pignon, lettrage de vitrine s’il constitue une enseigne.
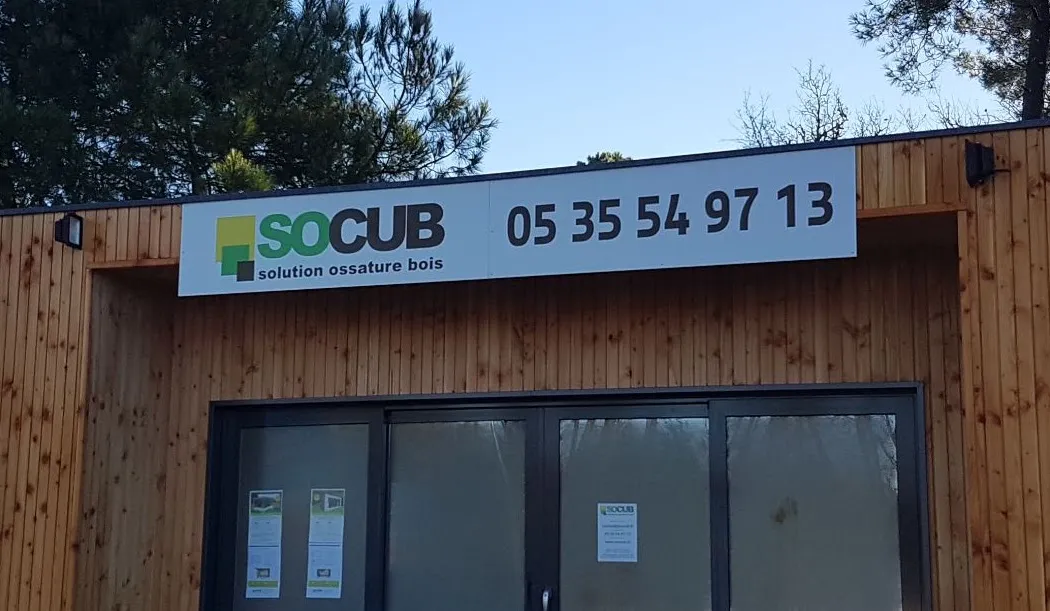
Sur la photo, le commerce porte une enseigne sur sa façade en bardage et une seconde sur le mur latéral : pour la taxe, leurs surfaces s’additionnent.
Les supports exemptés
Les articles L454-44 et L454-45 excluent de la taxe le support dont le seul objet est :
- l’affichage d’informations à visée non commerciale ;
- l’indication d’une direction, si le support a le caractère d’une enseigne (le petit panneau « Entrée » de la photo, par exemple) ;
- l’indication du lieu d’exercice d’une profession réglementée ;
- l’indication des horaires ou des moyens de paiement ;
- l’indication des tarifs, si le support fait 1 m² ou moins ;
- le respect d’une obligation légale, réglementaire ou conventionnelle avec l’État.
Pour l’indication des horaires, des moyens de paiement, des tarifs ou d’une obligation légale (article L454-45), si seule une partie du support a cet objet, l’exemption ne vaut que pour cette partie. L’article L454-63 exonère aussi le support dont l’unique objet est la promotion d’un spectacle.
Comment se mesure la surface taxée d’une enseigne ?
L’article L454-56 distingue deux cas. Pour un panneau publicitaire, on compte la surface « sur laquelle sont susceptibles d’être portées » des inscriptions. Pour une enseigne ou une préenseigne, on compte la surface « sur laquelle sont portées les inscriptions, formes et images ». C’est la surface réellement utilisée par le message qui compte.
En pratique, la façon de mesurer (rectangle englobant le texte et le logo, panneau entier quand il est imprimé sur toute sa surface, lettres découpées posées sur la façade) relève de l’appréciation de la collectivité et de sa délibération. Demandez à votre mairie comment elle mesure, surtout si votre enseigne est en lettres découpées sur un fond qui fait partie du bâtiment.
Quels sont les tarifs de la taxe sur les enseignes en 2026 et en 2027 ?
Les tarifs normaux sont fixés par le CIBS (article L454-62) puis indexés chaque année sur l’inflation par arrêté. Pour les ensembles de faces d’enseignes, le tarif dépend de la superficie de l’ensemble et de la population de la collectivité.
| Superficie de l’ensemble d’enseignes | Moins de 50 000 hab. | 50 000 à moins de 200 000 hab. | 200 000 hab. et plus |
|---|---|---|---|
| 12 m² ou moins (2026) | 18,90 €/m² | 24,80 €/m² | 37,70 €/m² |
| Plus de 12 m² et jusqu’à 50 m² (2026) | 37,70 €/m² | 49,70 €/m² | 75,40 €/m² |
| Plus de 50 m² (2026) | 75,60 €/m² | 99,50 €/m² | 148,90 €/m² |
| 12 m² ou moins (2027) | 19,10 €/m² | 25 €/m² | 38 €/m² |
| Plus de 12 m² et jusqu’à 50 m² (2027) | 38,10 €/m² | 50,10 €/m² | 76,10 €/m² |
| Plus de 50 m² (2027) | 76,30 €/m² | 100,40 €/m² | 150,20 €/m² |
Sources : arrêté du 20 mars 2025 pour 2026 (Légifrance) ; fiche « TPE : tarifs applicables en 2027 » de la Direction générale des collectivités locales, qui renvoie à l’arrêté du 9 mars 2026.
Ces montants sont des tarifs normaux, c’est-à-dire des plafonds de référence. La collectivité peut fixer un tarif inférieur, et certaines communes membres d’un EPCI peuvent appliquer un tarif majoré dans les limites de l’article L454-62-1. Seule la délibération de votre commune vous donne le tarif réellement appliqué.
Les tarifs réduits pour les enseignes
L’article L454-66 du CIBS prévoit trois paliers pour les ensembles d’enseignes :
- 7 m² ou moins : tarif nul, qui s’applique par défaut, sauf délibération contraire de la collectivité ;
- 12 m² ou moins : tarif nul ou réduit de moitié, sur décision de la collectivité (ce seuil s’apprécie sans compter les enseignes scellées au sol) ;
- plus de 12 m² et jusqu’à 20 m² : tarif réduit de moitié, sur décision de la collectivité.
La Ville de Bordeaux indique par exemple sur sa page « Aménager son commerce » que la taxe concerne les entreprises dont la surface d’enseigne dépasse 7 m².
Un exemple de calcul
Le montant se calcule ainsi (article L454-53) : taux annuel d’assujettissement × surface × tarif. Le taux d’assujettissement est le nombre de mois où le support existait au premier jour, divisé par 12 (article L454-54). Une enseigne posée en cours d’année n’est donc taxée qu’au prorata.
Prenons un commerce dont l’ensemble d’enseignes occupe 10 m², dans une commune de moins de 50 000 habitants qui applique le tarif normal sans réduction, présent toute l’année 2026 : 10 × 18,90 = 189 euros (tarif de l’arrêté du 20 mars 2025). Si la même commune a voté le tarif nul jusqu’à 12 m², le montant tombe à zéro. Cet exemple montre surtout une chose : sans la délibération locale, impossible de connaître le montant exact.
Comment déclarer et payer la taxe ?
L’article L454-71 du CIBS oblige le redevable à déclarer chaque support taxable auprès de la collectivité. Service-public.fr (fiche vérifiée le 18 mars 2026) précise les modalités :
- la déclaration se fait sur le cerfa n° 15702, déposé en mairie ou auprès de l’EPCI désigné ;
- elle doit intervenir dans les deux mois qui suivent la création ou la suppression d’un support ;
- elle doit lister tous les supports, y compris ceux qui sont exonérés ;
- le paiement est demandé à partir du 1er septembre de l’année d’imposition, sur la base des déclarations déposées au plus tard le 30 juin.
La taxe est constatée par un titre de recettes émis par la collectivité (article L454-73). En cas de déclaration absente ou inexacte, service-public.fr mentionne une mise en demeure, puis une rectification ou une taxation d’office, et une amende par support. Le plus simple reste de déclarer dès la pose.
Checklist pratique au moment de poser ou de changer une enseigne :
- Vérifier en mairie si la taxe est instaurée, et lire la délibération (tarif, réductions)
- Mesurer la surface de chaque enseigne de l’établissement et en faire la somme
- Repérer les éléments exemptés (horaires, moyens de paiement, flèche de direction)
- Déclarer la nouvelle enseigne, et la suppression de l’ancienne, avec le cerfa n° 15702
- Conserver la fiche technique de l’enseigne (dimensions) avec la déclaration
- Vérifier que l’enseigne a bien reçu l’autorisation si elle était nécessaire
Dans quel compte comptable passer la taxe sur les enseignes ?
Le plan comptable général (règlement ANC n° 2022-06, applicable aux exercices ouverts à compter du 1er janvier 2025) ne contient pas de compte nommé pour cette taxe. Elle entre dans la classe 63 « Impôts, taxes et versements assimilés ». On y trouve notamment le compte 63513 « Autres impôts locaux » et le compte 6378 « Taxes diverses ». Le choix entre les deux dépend des conventions de votre cabinet : faites-le valider par votre expert-comptable, et gardez la même imputation d’une année sur l’autre.
Concevoir son enseigne en connaissant la taxe
La taxe ne doit pas dicter votre enseigne, mais elle mérite d’être connue au moment du dessin. Quelques repères honnêtes :
- Additionnez tout. Toutes vos enseignes d’un même bâtiment pour une même activité forment un seul ensemble. Ajouter un drapeau ou un panneau de pignon peut faire franchir un seuil (7, 12, 20 ou 50 m²).
- Ne trichez pas sur la mesure. Morceler artificiellement une enseigne ou la déclarer plus petite qu’elle n’est expose à un redressement. La collectivité peut contrôler.
- Pensez à l’autorisation en même temps. Dans de nombreuses communes, l’enseigne doit d’abord être autorisée : voyez notre guide autorisation d’enseigne en mairie. Les deux démarches se préparent avec les mêmes cotes.
- Distinguez enseigne et vitrophanie. Un adhésif de vitrine qui affiche votre nom et votre activité peut être une enseigne. Notre comparatif micro-perforé ou vitrophanie aide à choisir la bonne solution.
Faire fabriquer son enseigne en Gironde
Laserdéco fabrique dans son atelier de Saint-Jean-d’Illac, près de Mérignac, des panneaux et enseignes de façade, des lettrages adhésifs et l’ensemble de la signalétique d’un commerce. Les enseignes lumineuses et la pose en hauteur sont à voir au devis, au cas par cas.
Pour un devis, envoyez une photo de la façade, ses dimensions, votre logo en fichier vectoriel et le texte à faire figurer. Le devis précise les dimensions de chaque élément, ce qui vous servira pour la déclaration. Retrait à l’atelier ou envoi partout en France.
Pour le tarif applicable, les réductions votées et la façon de mesurer votre enseigne, la seule réponse fiable vient de votre mairie ou de votre intercommunalité, et votre expert-comptable reste le bon interlocuteur pour l’enregistrement en comptabilité.