Il n’existe pas de montant maximum légal pour un cadeau client en 2026 : vous pouvez offrir ce que vous voulez, à condition que la dépense serve l’entreprise. Ce qui est plafonné, c’est la récupération de la TVA (73 € TTC par objet et par an pour un même bénéficiaire selon l’article 28-00 A de l’annexe IV du CGI, en vigueur au 19 novembre 2026 sur Légifrance) et l’obligation de déclarer les cadeaux au relevé des frais généraux au-delà d’un seuil global.
Beaucoup de sites mélangent ces deux sujets, et certains donnent encore des montants périmés. Ce guide les sépare, cite les textes exacts que nous avons ouverts sur Légifrance et le BOFiP, puis donne des conseils concrets pour acheter vos cadeaux de fin d’année sans mauvaise surprise. Il ne remplace pas votre comptable : il vous permet de lui poser les bonnes questions.
Deux questions à ne pas confondre
Un cadeau client soulève deux questions fiscales distinctes, qui obéissent à des règles différentes :
- La dépense est-elle déductible de votre résultat ? C’est une question d’impôt sur les bénéfices (impôt sur les sociétés ou impôt sur le revenu en BIC). Elle dépend de l’intérêt de la dépense pour l’entreprise.
- La TVA payée sur le cadeau est-elle récupérable ? C’est une question de TVA. Elle dépend de la valeur de l’objet offert à chaque bénéficiaire.
À côté de ces deux questions vient une obligation déclarative : le relevé des frais généraux, qui ne change pas l’impôt dû mais oblige à détailler certaines dépenses quand elles dépassent un montant.
| Question | Texte de référence | Ce qui compte | Seuil lu sur la source officielle |
|---|---|---|---|
| Déduction du résultat | Article 39, 1 du CGI, commenté au BOFiP BOI-BIC-CHG-10-10 | Intérêt de l’exploitation, gestion normale | Pas de montant fixé dans ce texte |
| Récupération de la TVA | Article 206 de l’annexe II du CGI et article 28-00 A de l’annexe IV | Valeur TTC par objet, par an et par bénéficiaire | 73 € TTC (annexe IV, article 28-00 A, en vigueur depuis le 12 juin 2021) |
| Relevé des frais généraux | Article 54 quater du CGI et article 4 J de l’annexe IV | Total annuel des cadeaux de toute nature | 3 000 € (annexe IV, article 4 J, version du 2 février 2025) |
Le cadeau client est-il déductible ?
Le principe est posé par l’article 39, 1 du code général des impôts. Le BOFiP (BOI-BIC-CHG-10-10, version en vigueur depuis le 23 janvier 2019) le résume ainsi : les dépenses doivent notamment être « exposées dans l’intérêt de l’exploitation ou dans le cadre d’une gestion normale de l’entreprise ». Le même texte rappelle que l’administration peut remettre en cause les dépenses qui ne remplissent pas cette condition, par exemple celles qui profitent en fait au dirigeant.
En pratique, un cadeau offert à un client, un prescripteur ou un fournisseur pour entretenir la relation commerciale répond à cette logique. Ce qui fragilise la déduction :
- un cadeau sans lien identifiable avec l’activité ;
- un cadeau dont la valeur paraît disproportionnée par rapport à la relation commerciale ;
- un cadeau qui, en réalité, profite au dirigeant ou à ses proches ;
- l’absence de justificatif : pas de facture détaillée, pas de liste des bénéficiaires.
Les seuils de TVA et de déclaration présentés ci-dessous servent à la TVA et à la déclaration. Les textes que nous avons lus ne les présentent pas comme une limite de déduction de la charge. Le traitement exact de votre situation reste l’affaire de votre comptable.
Récupérer la TVA : le seuil par bénéficiaire en vigueur en 2026
Ce que dit l’article 206 de l’annexe II
L’article 206 de l’annexe II du CGI (version en vigueur depuis le 8 juillet 2024, lue sur Légifrance le 19 novembre 2026) exclut du droit à déduction la TVA sur un bien « cédé sans rémunération ou moyennant une rémunération très inférieure à son prix normal », notamment à titre de cadeau, « quelle que soit la qualité du bénéficiaire ». Il prévoit une exception pour les « biens de très faible valeur », dont la valeur maximale est fixée par arrêté.
Le montant : article 28-00 A de l’annexe IV
L’article 28-00 A de l’annexe IV du CGI fixe ce montant : les biens de très faible valeur sont ceux « dont la valeur unitaire n’excède pas 73 € toutes taxes comprises par objet et par an pour un même bénéficiaire ». Cette version est en vigueur depuis le 12 juin 2021 (arrêté du 9 juin 2021). Sur Légifrance, le 19 novembre 2026, elle était toujours affichée comme en vigueur.
Un point de vigilance : le BOFiP précise que ce montant est réévalué tous les cinq ans selon l’indice des prix à la consommation. Si vous achetez vos cadeaux à cheval sur deux exercices, faites confirmer par votre comptable que le montant n’a pas changé entre-temps.
Comment le BOFiP calcule la valeur
Le BOFiP (BOI-TVA-DED-30-30-50, version du 26 mars 2013) apporte trois précisions très utiles pour un acheteur :
- La valeur s’apprécie TTC, et non hors taxes.
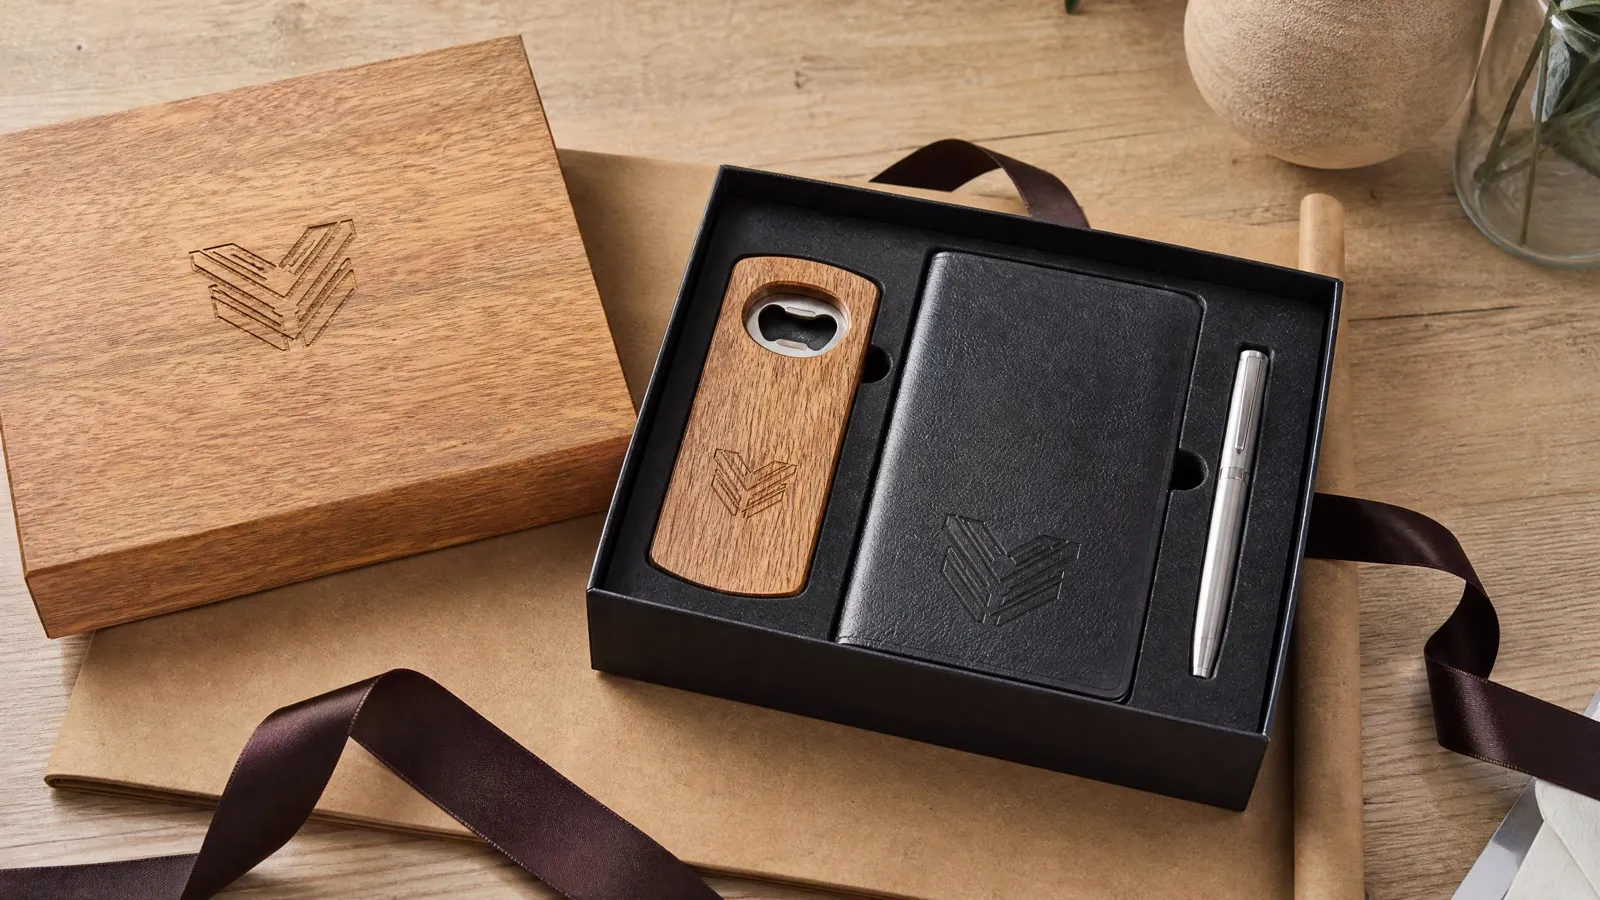
- La valeur retenue est le prix d’achat de l’objet, ou son prix de revient si l’entreprise le fabrique. Si plusieurs objets sont remis ensemble, c’est la valeur de l’ensemble qui compte : un coffret avec un carnet et un stylo est apprécié en entier.
- Les frais de distribution à votre charge s’ajoutent, « frais d’emballage et frais de port notamment ».
Autrement dit, la gravure, l’étui, l’emballage cadeau et l’envoi par la poste font partie du calcul. C’est souvent là que l’on dépasse le seuil sans s’en rendre compte.
Le même BOFiP prévoit des régimes à part pour les échantillons distribués gratuitement et pour les présentoirs publicitaires. Si votre « cadeau » est en réalité un échantillon de votre propre production, posez la question à votre comptable : la règle n’est pas la même.
Le relevé des frais généraux : quand déclarer vos cadeaux ?
L’article 54 quater du CGI impose un relevé détaillé de certaines catégories de frais généraux. Les seuils figurent à l’article 4 J de l’annexe IV (version en vigueur depuis le 2 février 2025, lue sur Légifrance au 19 novembre 2026). Pour les cadeaux, le 4° vise « 3 000 € pour les cadeaux de toute nature, à l’exception des objets spécialement conçus pour la publicité et dont la valeur unitaire ne dépasse pas 73 €, toutes taxes comprises, par bénéficiaire ».
Qui est concerné ? Toujours selon l’article 4 J, les entreprises industrielles ou commerciales soumises à l’impôt sur le revenu d’après leur bénéfice réel, et les entreprises passibles de l’impôt sur les sociétés. Le BOFiP (BOI-BIC-CHG-40-60-10, version du 16 avril 2025) indique que le relevé est souscrit sur l’imprimé n° 2067-SD pour les sociétés, et renvoie à l’annexe n° 2031 bis-SD pour les entreprises individuelles. Il précise aussi que la valeur de référence est toujours la valeur taxe comprise, et que la récupération de la TVA ne change rien à ce seuil.
Ce que cela signifie pour vous : un objet spécialement conçu pour la publicité, typiquement un objet marqué à votre logo, sort du total à déclarer s’il reste sous le seuil unitaire par bénéficiaire fixé par ce même article 4 J. Un cadeau sans marquage publicitaire, lui, entre dans le total.
Cadeaux clients de fin d’année : la liste de contrôle
Avant de commander, vérifiez ces points avec votre équipe et votre comptable :
- La liste des bénéficiaires est établie (nom, société), avec ce que chacun reçoit.
- La valeur TTC par bénéficiaire est calculée, emballage et port compris.
- Vous savez si vous visez la récupération de la TVA, donc un objet sous le seuil de l’article 28-00 A.
- Les objets portent votre marque (logo, nom, message) s’ils doivent être traités comme objets publicitaires.
- La facture détaille objet, personnalisation, emballage et transport.
- Le total annuel des cadeaux est suivi, pour savoir si le relevé des frais généraux sera nécessaire.
- Les cadeaux aux salariés sont traités à part : ils obéissent aussi aux règles de l’Urssaf.
Quel cadeau choisir pour rester dans les clous ?
La fiscalité ne dicte pas le choix de l’objet, mais elle pousse vers des cadeaux utiles, marqués et à valeur unitaire maîtrisée. Un objet gravé coche les trois cases :
- Utile : un couteau, un carnet en cuir, une planche à découper en bois, un porte-clés en métal, un mètre ou un stylo servent tous les jours. Un objet utilisé reste en vue, et votre nom avec lui.
- Marqué : la gravure laser inscrit votre logo dans la matière. Elle ne s’écaille pas comme une impression, ce qui compte pour un objet que l’on manipule souvent. Nous détaillons les procédés dans notre comparatif gravure laser ou gravure mécanique.
- Personnalisable : graver le prénom du destinataire en plus du logo transforme un objet publicitaire en attention personnelle, sans changer la nature de l’objet.
Pour des idées concrètes, consultez notre page objets publicitaires gravés. Si vous offrez aussi des cadeaux à vos équipes, lisez notre guide sur les cadeaux aux salariés et le plafond Urssaf : la logique y est différente.
Ce que fait Laserdéco pour vos cadeaux clients
Laserdéco grave vos cadeaux d’affaires dans son atelier de Saint-Jean-d’Illac, près de Mérignac : laser fibre pour le métal et les plastiques techniques, laser CO2 pour le bois, le cuir, le verre et le plexiglas. Vous pouvez apporter vos propres objets ou demander conseil sur un support adapté. Le devis est détaillé et facile à transmettre à votre comptable, et vos fichiers sont conservés pour l’année suivante.
Pour un chiffrage, envoyez votre logo en vectoriel, l’objet visé (ou un exemplaire), la quantité et la liste des personnalisations éventuelles. Retrait à l’atelier ou envoi partout en France, sur la page demande de devis.
Les règles fiscales citées ici ont été lues sur Légifrance et sur le BOFiP le 19 novembre 2026. Pour l’application à votre entreprise (régime d’imposition, TVA, relevé des frais généraux), adressez-vous à votre expert-comptable ou à votre service des impôts des entreprises.