En 2026, un cadeau salarié n’est pas soumis à cotisations Urssaf tant que l’ensemble des cadeaux et bons d’achat reçus par ce salarié sur l’année civile ne dépasse pas 5 % du plafond mensuel de la Sécurité sociale, soit 200 € en 2026 selon la page de l’Urssaf sur les prestations du CSE. Au-delà de ce plafond, chaque cadeau peut rester exonéré s’il remplit trois conditions cumulatives : un événement qui concerne le salarié, un usage lié à cet événement et un montant conforme aux usages.
Ce guide reprend la règle telle que nous l’avons lue sur urssaf.fr, explique comment l’appliquer à un cadeau gravé (fin d’année, ancienneté, départ en retraite), et indique ce qu’il faut faire vérifier par votre comptable. Il ne remplace pas son avis ni celui de votre Urssaf.
D’où vient le seuil de 2026 ?
Le seuil n’est pas fixé en euros dans le marbre : il est exprimé en pourcentage du plafond mensuel de la Sécurité sociale (PMSS), qui change chaque année.
- Le plafond mensuel 2026 est de 4 005 €, selon l’arrêté du 22 décembre 2025 portant fixation du plafond de la sécurité sociale pour 2026 (Légifrance), applicable aux périodes d’activité courant à compter du 1er janvier 2026. La page « Plafonds de la Sécurité sociale » de l’Urssaf affiche la même valeur.
- 5 % de ce plafond donnent le seuil annuel par salarié, que l’Urssaf chiffre à 200 € en 2026 sur sa page consacrée aux prestations du CSE et dans son actualité « Comité social économique : quelles nouveautés pour 2026 ? ».
Le montant change donc chaque année avec le plafond. Pour un cadeau offert en janvier 2027, il faudra reprendre la valeur publiée par l’Urssaf pour 2027.
Comment l’Urssaf applique la règle, étape par étape
La page de l’Urssaf (mise à jour le 17 avril 2026) précise que ces exonérations relèvent de tolérances ministérielles, et qu’elles concernent les cadeaux et bons d’achat attribués par le CSE ou directement par l’employeur « dans certains cas ».
Étape 1 : additionner tout ce que reçoit le salarié dans l’année
On fait la somme de tous les cadeaux et bons d’achat attribués au salarié au cours de l’année civile. Si le total ne dépasse pas le seuil de l’année (200 € en 2026 selon l’Urssaf), il est exonéré de cotisations et de contributions de Sécurité sociale.
Étape 2 : si le total dépasse, examiner chaque cadeau
Si le seuil annuel est dépassé, l’Urssaf indique que les cotisations sont dues, sauf si les trois conditions suivantes sont remplies ensemble, pour chaque bon ou cadeau :
| Condition posée par l’Urssaf | Ce que cela veut dire concrètement |
|---|---|
| Attribution lors d’un événement qui concerne le salarié | Le cadeau est rattaché à un moment de sa vie ou de sa carrière, pas distribué sans motif |
| Utilisation déterminée, en lien avec l’événement | Le bon ou le cadeau a un rapport avec l’occasion pour laquelle il est donné |
| Montant conforme aux usages | La valeur reste raisonnable au regard de l’événement |
L’Urssaf illustre la règle avec un salarié qui reçoit, dans la même année, un bon pour son mariage, un pour la naissance de son enfant et un pour la rentrée scolaire. Le total dépasse le seuil, il faut donc apprécier les conditions d’exonération pour chacun des trois bons.
Ce que nous n’avons pas pu vérifier
La page consultée ne donne pas la liste complète des événements admis et ne traite pas à part le départ à la retraite, l’ancienneté ou la fin d’année. L’Urssaf renvoie à son « Guide pratique 2026 du comité social et économique » pour le détail. Nous ne donnons donc ici aucun montant maximum pour un cadeau de départ en retraite : faites-le confirmer par votre comptable ou votre Urssaf avant d’acheter.
Le cas du CSE et de l’ancienneté
Si votre entreprise a un CSE, c’est souvent lui qui organise les cadeaux de fin d’année ou les bons d’achat. Les règles ci-dessus s’appliquent à ses attributions. Deux points relevés sur les pages de l’Urssaf méritent votre attention :
- Le critère d’ancienneté : dans son actualité 2026 sur le CSE, l’Urssaf signale que l’échéance de mise en conformité liée à la fin du critère d’ancienneté a été prolongée, et que les critères de versement des prestations doivent être modifiés au plus tard au 31 décembre 2026. Si vos cadeaux du CSE sont réservés aux salariés ayant une certaine ancienneté, parlez-en à votre comptable.
- La médaille du travail : la prime versée à cette occasion obéit à une règle distincte. Selon la page de l’Urssaf sur les prestations du CSE, la tolérance qui l’exonère sous conditions court jusqu’au 31 décembre 2026, et la prime sera entièrement soumise à cotisations à compter du 1er janvier 2027. Il s’agit d’une prime en argent, pas d’un objet : un souvenir gravé remis en même temps relève, lui, des règles sur les cadeaux.
Et la TVA sur les cadeaux aux salariés ?
L’entreprise qui achète le cadeau se pose aussi la question de la TVA. L’article 206 de l’annexe II du CGI (version en vigueur depuis le 8 juillet 2024, lue sur Légifrance) exclut la déduction de la TVA sur les biens offerts en cadeau « quelle que soit la qualité du bénéficiaire », sauf pour les biens de très faible valeur. Les salariés sont donc concernés comme les clients. Le seuil et son mode de calcul sont détaillés dans notre guide cadeaux clients : TVA, déductibilité et plafond.
Quant à l’imposition éventuelle du cadeau dans les revenus du salarié, nous ne l’avons pas vérifiée sur une source officielle : posez la question à votre comptable.
Quels cadeaux gravés offrir à vos salariés ?
Un cadeau aux salariés n’a pas le même rôle qu’un cadeau client. Il ne s’agit pas de rappeler votre marque, mais de marquer une attention. La gravure au nom de la personne fait toute la différence : un objet ordinaire devient un objet que l’on garde.
Pour la fin d’année
- Une planche à découper ou un plateau en bois gravé au logo de l’entreprise et au prénom.
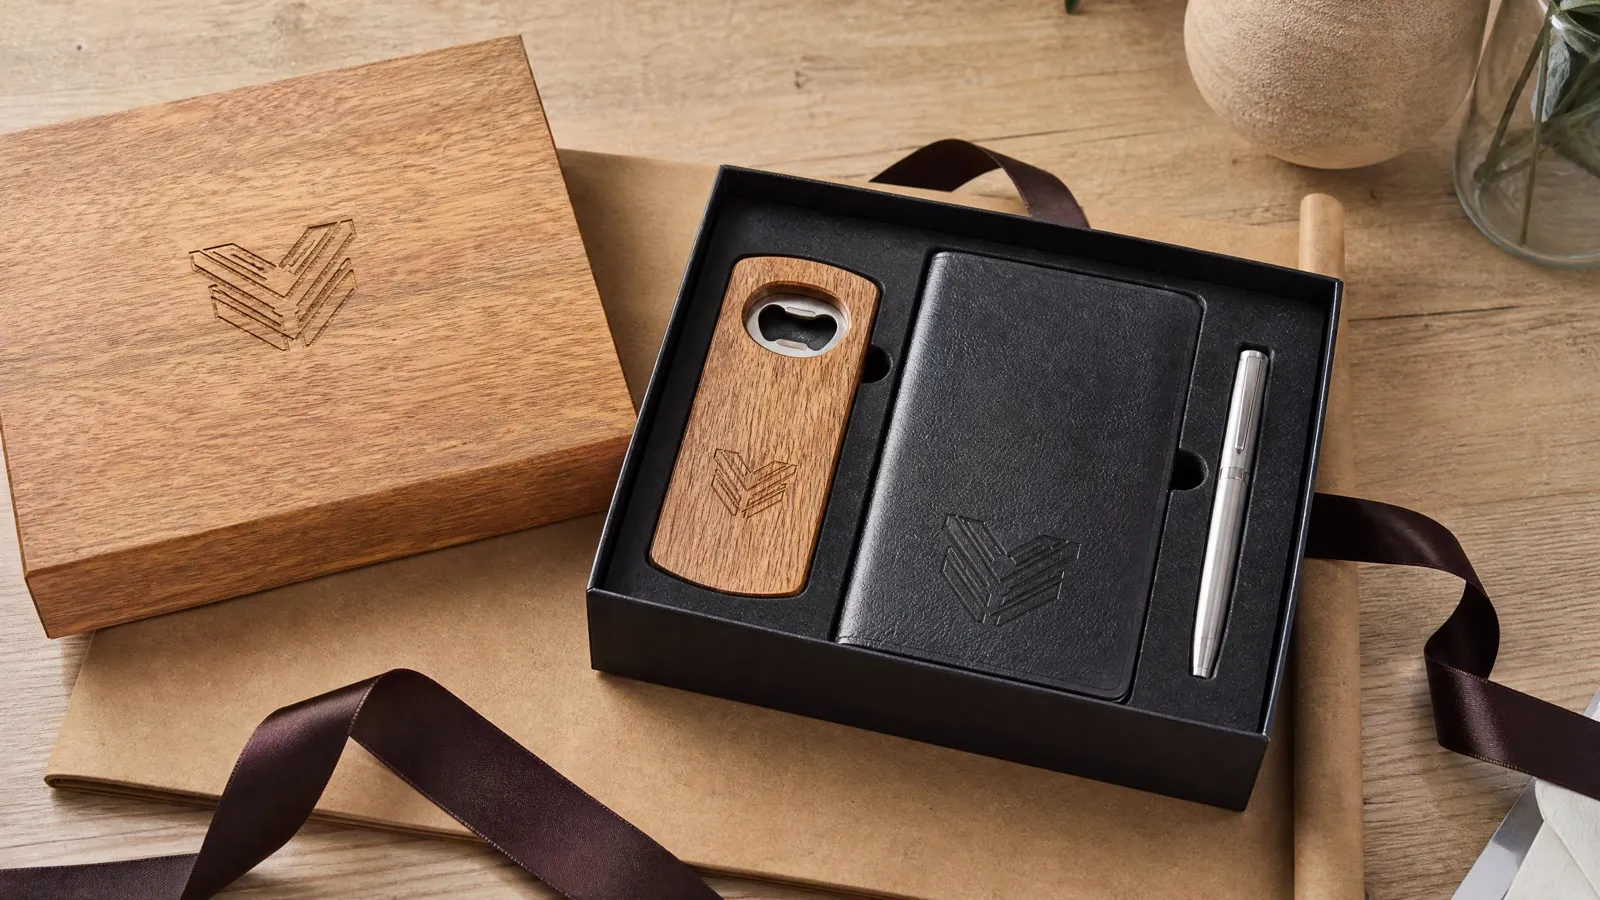
- Un carnet ou un porte-cartes en cuir marqué aux initiales : le laser CO2 assombrit le cuir et dessine le motif avec netteté.
- Un couteau ou un outil gravé au prénom, pour les équipes de terrain.
Pour un départ en retraite ou une ancienneté
- Une plaque commémorative en laiton, en inox ou en bois, avec le nom, les dates et un mot de l’équipe. Laserdéco réalise ce type de plaques gravées pour les entreprises.
- Un objet en métal gravé en profondeur (coupe-papier, boîte, porte-clés en laiton) : la gravure fait partie de la matière, elle ne s’efface pas avec les années de manipulation.
- Un objet du métier, gravé : une truelle pour un maçon, un outil de coupe pour un menuisier, une pièce symbolique de l’atelier.
Pour l’accueil d’un nouveau salarié
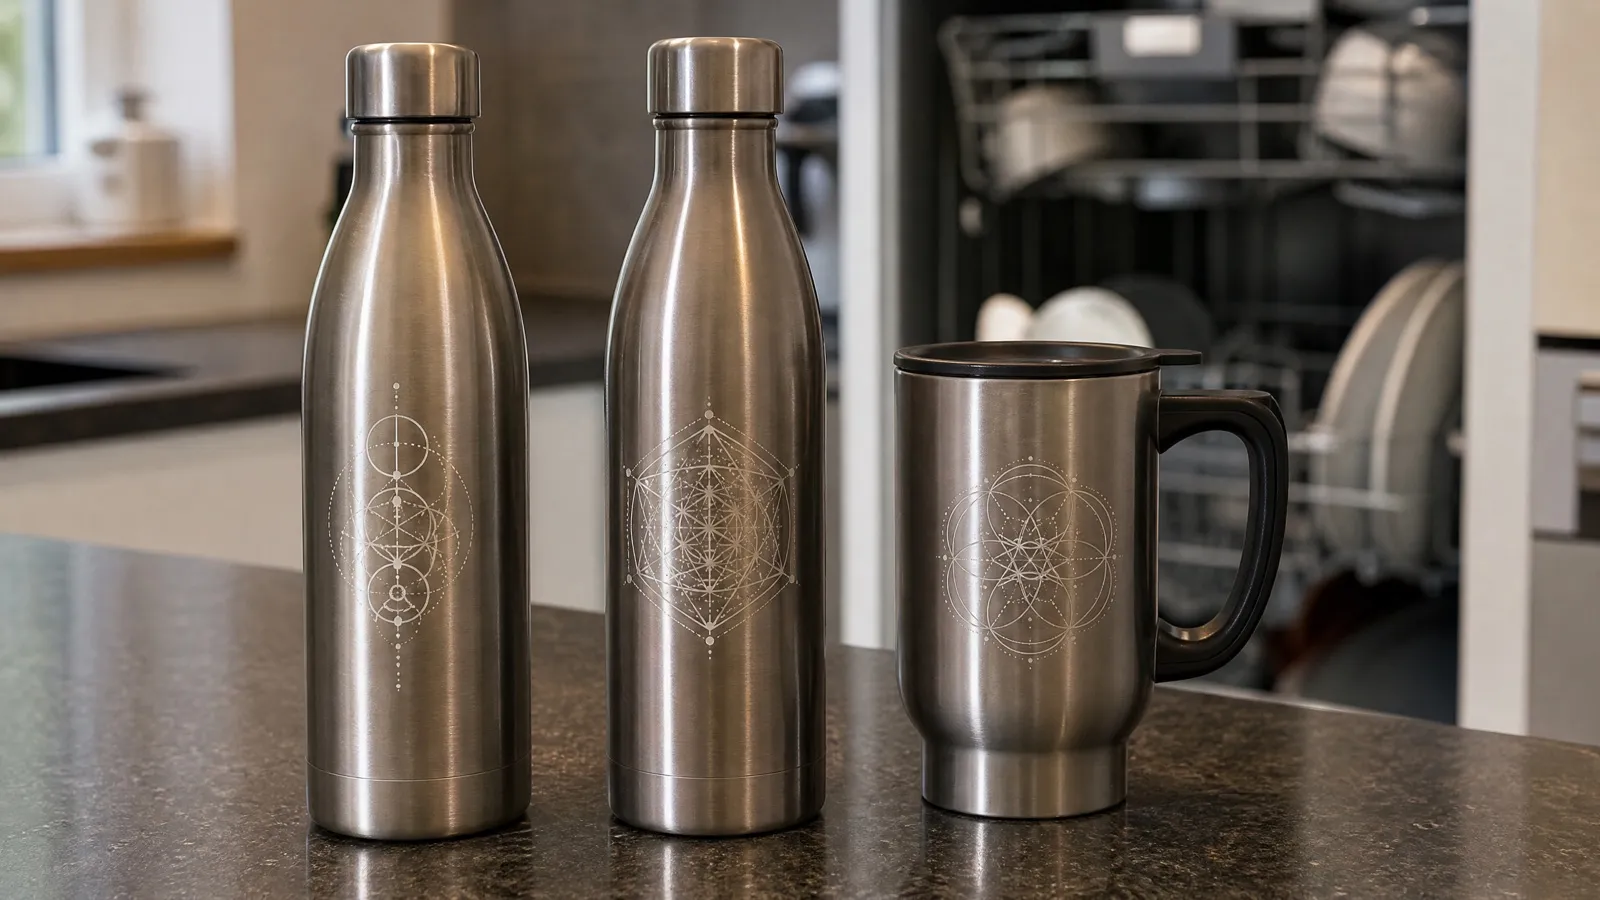
Un objet utile au quotidien (porte-clés, gourde, mug, stylo) gravé au logo et au prénom. Si vous choisissez une gourde ou un mug, vérifiez sur la notice du fabricant s’il passe au lave-vaisselle : c’est souvent l’objet lui-même, et non la gravure, qui fixe la limite.
Retrouvez d’autres supports sur notre page objets publicitaires gravés.
Les questions à régler avant de commander
- La liste des salariés et l’orthographe exacte des prénoms est validée par les RH.
- L’occasion de chaque cadeau est notée (fin d’année, départ, naissance, mariage…).
- La valeur TTC par salarié est calculée, et additionnée aux autres cadeaux de l’année.
- Vous savez qui attribue le cadeau : l’employeur ou le CSE.
- Le comptable a confirmé le traitement social si un salarié dépasse le seuil annuel.
Bon d’achat ou objet gravé : que choisir ?
Les deux entrent dans le même calcul de l’Urssaf : le seuil annuel vise « l’ensemble des bons d’achat et cadeaux ». Le choix se fait donc sur l’effet recherché, pas sur la règle sociale.
- Le bon d’achat laisse le salarié libre, mais il se dépense et s’oublie. Au-delà du seuil annuel, l’Urssaf demande qu’il ait une utilisation déterminée en lien avec l’événement, ce qui impose de bien choisir l’enseigne ou le rayon.
- L’objet gravé est choisi par l’entreprise et porte le nom du salarié, la date ou un message de l’équipe. Il reste sur le bureau, dans la cuisine ou dans la caisse à outils pendant des années. Son lien avec l’occasion est visible sur l’objet lui-même.
Beaucoup d’entreprises combinent les deux : un objet symbolique gravé pour marquer le moment, et le reste en bon d’achat. Dans tous les cas, gardez la trace de la valeur de chaque attribution.
Ce que fait Laserdéco pour vos cadeaux d’équipe
Laserdéco grave des cadeaux d’affaires et cadeaux d’équipe dans son atelier de Saint-Jean-d’Illac, près de Mérignac, de la pièce unique à la série. La personnalisation nominative fait partie du métier : chaque objet peut porter un prénom, une date ou un message différent. Vous pouvez aussi apporter vos propres objets ; l’atelier fait un essai avant de lancer la série.
Pour un devis, envoyez la liste des personnalisations (un prénom par ligne), votre logo en vectoriel et l’objet souhaité. Retrait à l’atelier ou envoi partout en France, via la page demande de devis.
Les règles sociales citées ont été lues sur urssaf.fr et Légifrance le 19 novembre 2026. Pour votre cas précis, notamment un cadeau de départ en retraite ou une attribution sans CSE, adressez-vous à votre Urssaf, à votre gestionnaire de paie ou à votre expert-comptable.