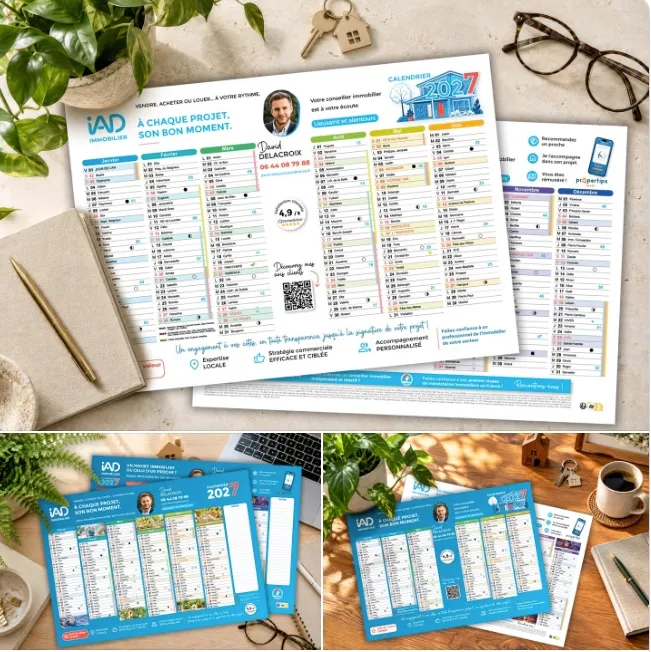
Un calendrier publicitaire d’entreprise, imprimé à votre nom et offert à vos clients, est en principe une dépense déductible : le BOFiP range les dépenses de publicité et les menus objets publicitaires parmi les charges normalement déductibles. Deux points demandent toutefois de l’attention : la déclaration des cadeaux dans le relevé des frais généraux, et la récupération de la TVA, toutes deux liées à la valeur de l’objet et à la présence de votre nom dessus.
Cet article résume ce que nous avons lu dans les textes officiels (BOFiP et Code général des impôts sur Légifrance) le 19 novembre 2026. Il ne remplace pas l’avis de votre expert-comptable, qui connaît votre régime fiscal et votre situation. Les montants cités sont ceux des textes en vigueur à cette date : faites-les confirmer pour l’exercice concerné.
Le calendrier publicitaire est-il une charge déductible ?
Le point de départ se trouve dans le BOFiP, au BOI-BIC-CHG-40-20-40 (charges d’exploitation, autres charges externes).
- Dépenses de publicité, § 130 : « Les dépenses de publicité et de propagande constituent en règle générale des frais de gestion déductibles ». Elles se retranchent en totalité du résultat de l’exercice au cours duquel elles ont été engagées, et ne peuvent pas donner lieu à une provision.
- Objets de caractère publicitaire, § 250 : les dépenses de distribution à des tiers d’échantillons et de « menus objets de caractère publicitaire » constituent normalement des charges déductibles.
Un calendrier à votre logo, distribué à vos clients et prospects, correspond à cette description. Le même document prévoit des exceptions : les publicités interdites par certains articles du code de la santé publique ne sont pas admises en déduction (article 237 du CGI, cité au § 140), et les cadeaux sans cause licite ne sont pas déductibles (§ 270). Un calendrier d’artisan ou de commerçant n’est en principe pas concerné, mais si votre activité touche aux boissons alcooliques, parlez-en à votre comptable avant d’imprimer.
Objet publicitaire ou cadeau d’affaires : quelle différence ?
Le BOFiP distingue deux cas dans le même chapitre consacré aux cadeaux d’entreprise.
| Situation | Ce que dit le BOFiP | Ce que cela implique pour un calendrier |
|---|---|---|
| Menus objets de caractère publicitaire distribués à des tiers | Normalement déductibles (BOI-BIC-CHG-40-20-40, § 250) | Cas habituel du calendrier à votre nom offert largement |
| Cadeaux d’affaires offerts en fin d’année à des clients nommément désignés | Déductibles si leur distribution n’est pas interdite et s’ils ne présentent pas une valeur exagérée (§ 260) | Cas d’un cadeau plus important, remis à des clients identifiés |
| Cadeaux sans cause licite | Non déductibles (§ 270) | Hors sujet pour un calendrier publicitaire classique |
Dans les deux premiers cas, la dépense reste déductible. La distinction compte surtout pour l’obligation de déclaration, détaillée ci-dessous.
Faut-il déclarer les calendriers dans le relevé des frais généraux ?
Certaines entreprises doivent fournir un relevé de certains frais généraux (5 de l’article 39 du CGI, auquel renvoie le § 280 du BOI-BIC-CHG-40-20-40). Le BOFiP BOI-BIC-CHG-40-60-10, dans sa version publiée le 16 avril 2025, en fixe le contenu.
Au § 20, il indique que ce relevé est nécessaire, pour la catégorie des cadeaux, au-delà de 3 000 € pour les cadeaux de toute nature, « à l’exception des objets conçus spécialement pour la publicité et dont la valeur unitaire ne dépasse pas 73 €, toutes taxes comprises (TTC), par bénéficiaire » (limite fixée par le 4° de l’article 4 J de l’annexe IV au CGI, citée par le BOFiP).
Quand un calendrier est-il « spécialement conçu pour la publicité » ?
Le même BOFiP précise, au § 110, que ces objets doivent en principe comporter une inscription publicitaire apparente et indélébile mentionnant le nom ou la raison sociale de l’entreprise distributrice, lisible dans la position normale d’utilisation. Il ajoute que l’inscription doit consister en une gravure ou, au moins, en une impression ineffaçable par l’usage sur la matière qui constitue l’objet.
Pour un calendrier, la position normale d’utilisation est simple : il est accroché au mur ou posé sur un bureau, une face ou un mois visible. D’où une précaution de mise en page, qui est notre lecture pratique et non une règle écrite : faites figurer votre nom ou votre raison sociale sur chaque face d’un calendrier recto verso, et sur chaque mois d’un calendrier à feuillets. Ainsi, quelle que soit la page affichée, l’inscription est visible.
La valeur s’apprécie par bénéficiaire et toutes taxes comprises
Le § 130 du même BOFiP apporte deux précisions utiles :
- la limite s’apprécie par bénéficiaire : il y a lieu à déclaration si un même bénéficiaire a reçu plusieurs cadeaux d’une valeur unitaire inférieure à la limite, mais dont la valeur cumulée la dépasse ;
- la valeur de référence est toujours la valeur toutes taxes comprises, même si l’entreprise récupère la TVA.
Si vous offrez à un client un calendrier accompagné d’un autre présent, c’est donc l’ensemble reçu par ce client qui compte.
Peut-on récupérer la TVA sur les calendriers offerts ?
Pour la TVA, la règle de principe est restrictive. Le 3° du 2 du IV de l’article 206 de l’annexe II au CGI (Légifrance, version en vigueur au 19 novembre 2026) exclut la déduction de la TVA lorsque le bien est cédé sans rémunération, notamment à titre de cadeau, « sauf quand il s’agit de biens de très faible valeur ». Le même texte renvoie à un arrêté pour fixer la valeur maximale.
Cette valeur figure à l’article 28-00 A de l’annexe IV au CGI : les biens de très faible valeur sont ceux dont la valeur unitaire n’excède pas 73 € toutes taxes comprises par objet et par an pour un même bénéficiaire (version en vigueur depuis le 12 juin 2021, toujours en vigueur lors de notre consultation sur Légifrance le 19 novembre 2026). Le BOFiP BOI-TVA-DED-30-30-50 (§ 90) précise que ce montant fait l’objet d’une réévaluation tous les cinq ans. Il indique aussi (§ 100) quelle valeur retenir : le prix d’achat par l’entreprise distributrice, ou le prix de revient lorsqu’elle fabrique ou fait fabriquer les objets pour son compte. Et lorsque l’objet distribué réunit plusieurs articles qui pourraient être distribués séparément, c’est la valeur totale de l’ensemble qui compte.
Un calendrier publicitaire classique a le plus souvent une valeur unitaire modeste, ce qui le place en général du bon côté de cette limite. Mais c’est à votre comptable de le vérifier sur votre facture, surtout si le calendrier fait partie d’un colis plus important remis au même client.
Ce qu’il faut retenir avant de commander
- Votre nom ou votre raison sociale apparaît de façon lisible sur chaque face ou chaque mois.
- La facture distingue les calendriers des autres travaux et indique la quantité.
- La valeur unitaire, toutes taxes comprises, a été calculée avec votre comptable.
- Les clients qui reçoivent aussi un autre cadeau ont été repérés (valeur cumulée par bénéficiaire).
- Votre comptable a confirmé si votre entreprise est soumise au relevé des frais généraux.
- Les montants ont été revérifiés pour l’exercice concerné.
Pourquoi le calendrier reste un bon investissement publicitaire
Au-delà de la fiscalité, le calendrier a une particularité que peu de supports partagent : il est conservé volontairement et utilisé toute l’année. Un flyer se lit puis se jette ; un calendrier reste accroché dans une cuisine, un atelier ou un bureau, et votre nom avec lui. Le choix du format compte beaucoup : notre comparatif calendrier bancaire, chevalet ou sous-main vous aide à choisir selon l’endroit où vos clients l’afficheront.
Le logo et le nom : une question d’image autant que de fiscalité
Pour un calendrier au logo de l’entreprise, placez le logo là où le regard se pose naturellement : en tête de chaque mois ou au centre d’un calendrier bancaire. Ajoutez votre nom en toutes lettres (le logo seul ne suffit pas toujours à vous identifier), votre téléphone en gros caractères et une phrase sur votre métier. Un code QR vers votre site ou vos avis complète l’ensemble. La présence de votre nom sur chaque face sert à la fois votre image et la condition d’inscription apparente rappelée plus haut.
Un calendrier personnalisable sans exploser le budget
La recherche « calendrier publicitaire personnalisable pas cher » revient souvent. Plutôt qu’un prix, voici les leviers réels :
- le format : une feuille unique, type calendrier bancaire, coûte moins à l’unité qu’un calendrier relié de plusieurs pages ;
- la quantité : une partie du coût d’impression est fixe, le prix unitaire baisse quand le volume augmente ;
- le papier et les finitions ;
- la préparation : des fichiers prêts (logo vectoriel, photos de bonne définition) limitent le temps de mise en page ;
- la réutilisation : un modèle repris d’une année sur l’autre ne demande qu’une mise à jour.
Commander vos calendriers publicitaires chez Laserdéco
Les calendriers sont un point fort de l’atelier, très cités dans ses avis. Laserdéco imprime en offset et en numérique, prend en charge la pré-presse, l’impression, le façonnage et la livraison. Les devis sont précis et faciles à comprendre, ce qui simplifie aussi la lecture de la facture par votre comptable. Vos fichiers sont conservés pour le réassort ou l’année suivante. Les modèles sont présentés sur la page calendrier personnalisé pour entreprise, et la question plus large des cadeaux clients est traitée dans notre article sur la TVA et la déductibilité des cadeaux clients.
Pour un devis, indiquez le format, la quantité, le recto verso souhaité, et joignez votre logo et vos coordonnées. Les calendriers se retirent à l’atelier de Saint-Jean-d’Illac, près de Mérignac, ou sont envoyés partout en France.
Cet article décrit les textes tels que nous les avons lus le 19 novembre 2026. Pour le traitement fiscal de vos propres dépenses, la référence reste votre expert-comptable, et en cas de doute, le service des impôts des entreprises dont vous dépendez.